
تُشكل الاستعانة بـ مكتب سداد قروض متخصص خياراً عملياً للعديد من الأفراد والعملاء في المملكة العربية السعودية الذين يرغبون في تنظيم التزاماتهم المالية، والتخلص من التعثرات الائتمانية، أو إعادة ترتيب أقساطهم التمويلية بأساليب نظامية تتوافق مع لوائح البنك المركزي السعودي (ساما).
في هذا الدليل التخصصي الشامل من منصة سرعة السداد، نوضح الدور الفعلي لمكاتب تسديد المديونيات، الفرق الجوهري بين الوساطة والحلول التمويلية المباشرة، والمستندات المطلوبة لبناء سجل ائتماني متوازن ومستقر.
📌 ما هو الدور الحقيقي لمكاتب تسديد القروض المعتمدة؟
تعتمد خدمات المكاتب على تقديم الاستشارات الماليّة، وتنظيم عملية السداد المبكر للتمويل القائم لتوفير كُلفة الأجل، وإتاحة إمكانية التحويل بين البنوك أو تعديل القطاع الوظيفي، إضافة إلى معالجة القروض والمتعثرات المعتمدة وفق أحكام الشريعة الإسلامية دون فرض أي فوائد ربوية مغطاة.
أبرز الخدمات التي يقدمها مكتب سداد القروض
تتعدد الخدمات المقدمة لتلبية احتیاجات العملاء المالية المختلفة وفقاً لحالة كل عميل وسجله الائتماني:
1. سداد التمويل القائم واستخراج جديد
توفير السيولة اللازمة لإنهاء القرض الحالي لدى البنك، تمهيداً لرفع نسبة التمويل المستحق واستخراج تمويل جديد بأعلى عدد أقساط مسموح به.
2. تسوية المتعثرات الائتمانية وتحديث سمة
إنهاء المديونيات المتعثرة والتأخيرات المسجلة على الحسابات أو البطاقات الائتمانية، والحصول على إخلاء طرف رسمي لتحديث تقرير الشركة السعودية للمعلومات الائتمانية.
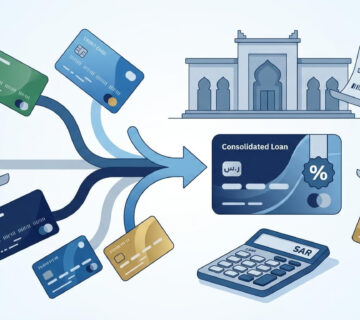
3. التحويل من بنك إلى آخر (شراء المديونية)
مساعدة العميل على إتمام عملية السداد المبكر لنقل الراتب والتسهيلات إلى بنك آخر يقدم نسب ربح أقل ومزايا تمويلية أفضل.
إذا كنت تسعى لمعالجة تمويلاتك لدى مصرف معين، يمكنك التعرف على آليات العمل الخاصة بـ سداد قروض الراجحي، أو الاستفادة من خيارات تسديد قروض وتسهيلات البنك الأهلي.
المستندات والمتطلبات الأساسية للبدء في إجراءات السداد
يتطلب بدء تنظيم ملف السداد وتصفية التزاماتك توفير البيانات والمستندات التالية:
- خطاب تعريف بالراتب حديث: يوضح الراتب الأساسي والبدلات المعتمدة وتاريخ التعيين جهة العمل (حكومي، شبه حكومي، أو خاص معتمد).
- كشف حساب بنكي: لآخر 3 إلى 6 أشهر يثبت انتظام نزول الراتب.
- خطاب المديونية (حصر التزامات): صادر من البنك الحالي يوضح المبلغ المتبقي للسداد المبكر شامل كُلفة الأجل.
- تقرير ائتماني شامل: يستخرج إلكترونياً عبر تطبيق شركة سمة (SIMAH) للتحقق من التقييم الحالي وعدم وجود محظورات قضائية.
ولفهم كافة الشروط المتعلقة بالعملية، ننصح بقراءة شروط سداد القائم واستخراج تمويل جديد.
مقارنة بين مكتب التسوية والشركات التمويلية المباشرة
| معيار المقارنة | مكتب سداد وتنسيق المديونيات | الشركات والبنوك المباشرة |
|---|---|---|
| طبيعة الخدمة | تنظيم السداد المؤقت وإدارة ملف التسوية. | تقديم عقود تمويل شخصي أو عقاري طويلة الأجل. |
| هدف الإجراء | فك التعثر، السداد المبكر، وتحديث سمة. | إقراض العميل وفق نسبة استقطاع الراتب. |
| السرعة والتنفيذ | إنجاز سريع لاستخراج إخلاء الطرف وتحويل الراتب. | تخضع لدورة موافقات ائتمانية ودراسة المخاطر. |
التعامل مع التعثرات والإجراءات القضائية الصادرة
في حال وصول التعثرات البنكية إلى مرحلة التنفيذ القضائي، ينبغي السعي لمعالجة المشكلة قبل تفاقم القيود المالية، حيث تتضمن خطوات الحل النواحي التالية:
- إعادة تنشيط السجل الائتماني وفق التفاصيل المذكورة في دليل تسديد تعثرات سمة.
- إلغاء الطلبات القضائية في بوابة ناجز من خلال تطبيق آلية فك إيقاف الخدمات المرتبط بالقروض.
- متابعة الحلول التوعوية الشاملة عبر الاطلاع على دليل أفضل الطرق لتسديد القروض والمتعثرات.
أسئلة شائعة حول مكاتب خدمات سداد القروض
1. هل يتم سداد القروض وفق الضوابط الشرعية؟
نعم، يتم التعامل بناءً على مبدأ التمويل الإسلامي المعتمد من البنك المركزي عبر المرابحة أو الأسهم والسلع المصرحة دون أي معاملات غير مشروعة.
2. كم يستغرق استخراج التمويل الجديد بعد سداد التمويل القديم؟
تستغرق عملية إغلاق الدين وإصدار إخلاء الطرف وإعادة إيداع التمويل الجديد من يومين إلى 5 أيام عمل رسمية كحد أقصى بحسب البنك المستهدف.
3. هل يمكن سداد متعثرات سمة بدون نقل الراتب؟
تعتمد إمكانية السداد دون نقل الراتب على نوع التمويل القائم ونسبة الاستقطاع، وتتوفر خيارات تسوية متعددة تتناسب مع عملاء القطاعين الحكومي والخاص.
هل تحتاج إلى استشارة متخصصة لتنظيم ملف القروض والمتعثرات؟ يوفر لك مستشارو سرعة السداد أفضل الحلول الشرعية المعتمدة لسداد مديونياتك واستخراج التمويل الجديد بآلية آمنة وسريعة. تواصل معنا اليوم مباشرة على الرقم: 0509696635.

لا يوجد تعليق