
يبحث العديد من المواطنين والمقيمين في المملكة العربية السعودية عن أفضل الطرق لتسديد القروض والمتعثرات التي تضمن لهم التخلص من الأعباء المالية المتراكمة بطرق نظامية وآمنة، وتجنب أي تبعات قانونية أو تراجع في التصنيف الائتماني لدى الجهات الرسمية.
في هذا الدليل التخصصي من منصة سرعة السداد، نستعرض أبرز الآليات المعتمدة مصرفياً وفق الضوابط واللوائح الصادرة عن البنك المركزي السعودي (ساما) لإدارة الالتزامات المالية وإعادة تنظيم ميزانيتك الشخصية بذكاء.
📌 الإطار التنظيمي لسداد التمويل والمتعثرات في السعودية:
تنص تعليمات البنك المركزي السعودي على حماية حقوق المستهلك المالي؛ حيث كفلت التشريعات حق العميل في السداد المبكر مع سقوط كافة الفوائد المتبقية، إضافة إلى التزام الجهات التمويلية بجدولة التزامات العملاء في حال تغيير الظروف المالية المثبتة رسمياً.
أبرز الطرق المعتمدة لتسديد القروض والمتعثرات المصرفية
تختلف الطريقة المثلى لسداد المديونية بناءً على حجم التمويل، نوع التنسيق مع البنك، ومدى توفر السيولة المالية لدى العميل. إليك أهم الطرق المعتمدة:
1. آلية السداد المبكر الشامل (Early Settlement)
تعتمد على دفع أصل المديونية القائمة دفعة واحدة. تتيح هذه الطريقة توفير جميع أرباح والفوائد للمدة المتبقية من العقد، باستثناء أرباح 3 أشهر كحد أقصى تفرض كتعويض عن كلفة إعادة الاستثمار.
2. إعادة الهيكلة والجدولة (Debt Restructuring)
خيار مثالي عند انخفاض دخل العميل أو تغير الوظيفة؛ حيث يتم تقليل القسط الشهري ليتناسب مع الحدود النظامية للاستقطاع عبر زيادة عدد أشهر السداد.
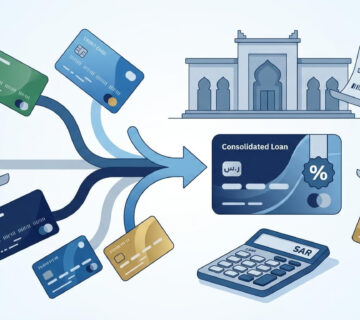
3. دمج المديونيات والتسهيلات (Debt Consolidation)
تجمع كافة الالتزامات المتعددة (بطاقات ائتمانية، تمويل شخصي، تمويل تأجيري) في تمويل واحد بقسط شهري موحد وهامش ربح اقل تفادياً لتشتت Payments.
إذا كانت مديونيتك تتركز لدى جهة مصرفية محددة، يمكنك مراجعة تفاصيل التمويل الخاصة بـ سداد قروض الراجحي أو الاطلاع على خدمات تسديد قروض وتسهيلات البنك الأهلي.
خطوات سداد المتعثرات وتعديل السجل الائتماني
لضمان الخروج التام من قائمة المتعثرين وتحديث وضعك المالي رسمياً، يُوصى بتطبيق الخطوات التنفيذية التالية:
- طلب حصر المستحقات: التواصل مع إدارة التسويات في البنك للحصول على خطاب مفصل بإجمالي المديونية الواجبة السداد.
- إتمام اتفاق التسوية: السداد عبر القنوات المصرفية المعتمدة للحساب المخصص للمديونية.
- استلام إخلاء الطرف: الحصول على شهادة مخالصة نهائية ورقمية تثبت براءة الذمة المالية.
- متابعة التقرير الائتماني: التأكد من تغيير حالة المديونية في نظام شركة سمة (SIMAH) إلى (مغلق / تم السداد).
لمعرفة تفاصيل تحديث تقريرك الائتماني وطريقة رفع التقييم، تفضل بقراءة دليل تسديد تعثرات سمة.
مقارنة بين إستراتيجيات إدارة التمويل
| الاستراتيجية | النموذج المناسب | الأثر المالي المباشر |
|---|---|---|
| السداد المبكر | توفر سيولة كافية لإنهاء الدين. | توفير الأرباح المستقبلية وإلغاء القسط آلياً. |
| إعادة الجدولة | انخفاض الراتب أو تغيير حالة العمل. | تقليل الالتزام الشهري وتفادي التعثر. |
| توحيد المديونيات | تعدد القروض والبطاقات الائتمانية. | قسط واحد مجمع وتقليل نسبة الفائدة الإجمالية. |
كيف تتجنب الإجراءات القضائية وإيقاف الخدمات؟
تجاهل المديونيات المتعثرة لفترات طويلة قد يتسبب في قيام البنك بالتوجّه إلى محكمة التنفيذ وصدر أمر قضائي عبر بوابة ناجز القضائية. للتعامل مع هذا الموقف نوصي بالآتي:
- التواصل المباشر مع الدائن للتوصل إلى تسوية نظامية أو طلب مهلة سداد أمام القاضي.
- سداد المبلغ المطلوب في فاتورة السداد القضائية لإغلاق ملف القضية آلياً.
- تطبيق خطوات رفع المحظورات عبر آلية فك إيقاف الخدمات المرتبط بالقروض.
أسئلة شائعة حول طرق تسديد القروض والمتعثرات
1. هل يستطيع البنك رفض طلب السداد المبكر للقرض؟
لا، تمنع لوائح البنك المركزي السعودي البنوك من رفض طلب العميل للسداد المبكر للتمويل الشخصي أو العقاري، شريطة الالتزام بدفع أصل المبلغ القائم.
2. ما هي عقوبة التأخر عن سداد القرض في السعودية؟
يبدأ الأثر بتسجيل متأخرات في التقرير الائتماني لدى “سمة”، ثم فرض رسوم تأخير (إن وجدت حسب العقد)، وفي حال استمرار التعثر يتم رفع دعوى تنفيذية لحجز الحسابات البنكية.
3. كيف أؤثر إيجاباً على تقييمي الائتماني بعد سداد المتعثرات؟
يتحسن التقييم الائتماني تدريجياً بعد إغلاق الحساب المتعثر والالتزام بسداد أي قروض أو فواتير متبقية في مواعيدها لمدة 6 إلى 12 شهراً متواصلة.
4. هل يمكن سداد القرض من بنك آخر عبر خيار شراء المديونية؟
نعم، تقدم معظم البنوك السعودية خدمة “شراء المديونية”؛ حيث يقوم البنك الجديد بسداد التمويل القائم لدى البنك القديم ونقل التمويل إليه بشروط جديدة.
هل ترغب في الاستشارة وتنظيم ملف السداد؟ يقدم لك مستشارو سرعة السداد أفضل الحلول والتوجيهات النظامية لسداد قروضك ومتعثراتك واستخراج التمويل المطلوب بطرق شرعية 100%. للتواصل المباشر مع الفريق اتصل على الرقم: 0509696635.

[…] خياراتك عبر أفضل الطرق لتسديد القروض والمتعثرات قبل إعادة […]
[…] على سيولة جديدة، يمكنك التعرف تفصيلياً على خطوات تسديد قروض واستخراج قرض جديد المعتمدة في السوق. كما أن بعض البنوك تقدم عروض تمويل […]
[…] الآليات الشاملة لإدارة القروض عبر المقال التوعوي حول أفضل الطرق لتسديد القروض والمتعثرات، أو متابعة الإجراءات الخاصة بكل بنك مثل سداد قروض […]