
تتداول أوساط التمويل الشخصي والسوق المالي في المملكة العربية السعودية مصطلح “تمويل 36 راتب” كأحد العروض الترويجية التي تجذب انتباه الأفراد الراغبين في الحصول على سيولة مالية مرتفعة. يتساءل الكثير من الموظفين في القطاعين الحكومي والخاص حول مدى واقعية هذا الرقم، وكيفية حساب المبلغ الفعلي، وما إذا كان يحق للجميع الحصول عليه تلقائياً.
في هذا الدليل المالي المتخصص، نوضح حقيقة هذا المفهوم وفق الضوابط والتشريعات التنظيمية المعتمدة من البنك المركزي السعودي (SAMA)، وما هي العوامل المحددة لأهلية العميل وقدرته على السداد بعيداً عن المبالغات التسويقية.
📌 النقطة الجوهرية قبل القراءة
مصطلح “36 راتب” لا يمثل منتجاً تمويلياً ثابتاً بخصائص موحدة أو إمكانية مكرسة لكل المتقدمين. إنما هو سقف أو مضاعف حسابي قد تصل إليه قيمة التمويل الإجمالية في حالات محددة ترتبط كلياً بأهلية العميل المالية والائتمانية.
ما المقصود بتمويل 36 راتب؟
يُقصد بـ تمويل 36 راتب الشاخص المالي الذي يتلقى بموجبه المتقدم حجماً تمويلياً إجمالياً يُعادل ضرب صافي الراتب الشهري في 36. ومع ذلك، يجب التمييز بين عدة مفاهيم مالية أساسية لتجنب الالتباس:
- الراتب الشهري الصافي: المبلغ الأساسي للراتب المودع في الحساب البنكي للعميل بعد خصم المبالغ الخاصة بالتأمينات الاجتماعية أو المؤسسة العامة للتقاعد.
- مبلغ التمويل الإجمالي (أصل التمويل + التكلفة): القيمة الإجمالية للعقد التمويلي المبرم مع البنك أو شركة التمويل شاملة أرباح الجهة التمويلية.
- السيولة النقدية الصافية: المبلغ الخالص الذي يدخل حساب العميل بعد تغطية أي مديونيات قائمة أو تكاليف إدارية أو رسوم سداد مبكر.
- القسط الشهري: اقتطاع مالي يلتزم العميل بدفعه شهرياً، والذي يخضع لسقف نظامي محدد من البنك المركزي السعودي (نسبة التحمل أو الاستقطاع).
هل يوجد تمويل يعادل 36 راتباً في السعودية؟
تعتمد الإجابة المباشرة والمهنية على التقييم Individual للعميل. نعم، توجد حالات وعروض في السوق المالية السعودية تصل فيها مضاعفات التمويل إلى ما يعادل 36 راتباً أو أكثر في منتجات محددة (مثل إعادة التمويل، أو التمويل العقاري المدمج، أو تحويل المديونيات الموزعة).
لكن لا يوجد قانون أو منتج موحد يتيح للعميل استلام 36 ضعف راتبه كسيولة نقدية فورية بشكل مطلق. فالجهات المانحة للائتمان تلتزم بضوابط الشمول المالي وحماية العملاء الصادرة عن البنك المركزي السعودي، والتي تفرض تقييم “نسبة التحمل” (Debt Burden Ratio – DBR). بحيث لا يتجاوز مجموع الأقساط الشهرية نسبة محددة من صافي دخل العميل (غالباً 33.33% للموظفين، و25% للمتقاعدين في التمويل الشخصي الاستهلاكي).
وبناءً عليه، فإن أي قيمة تمويلية مرتفعة تعتمد بصورة أساسية على هامش الاستقطاع المتاح في راتب العميل وطول مدة السداد (التي تصل عادة إلى 60 شهراً للتمويل الشخصي).
كيف يتم حساب 36 راتب؟
تتم العملية الحسابية لمعرفة الناتجة النظرية المترتبة على ضرب الراتب في 36 من خلال معادلة رياضية بسيطة، مع التأكيد المباشر على أن الأرقام الواردة أدناه هي أمثلة توضيحية لبيان القيمة الرياضية فقط، ولا تشكل ضماناً بالصرف:
| صافي الراتب الشهري (ريال) | المعادلة الحسابية | إجمالي القيمة الحسابية (36 راتباً) |
|---|---|---|
| 5,000 ريال | 5,000 × 36 | 180,000 ريال سعودي |
| 7,000 ريال | 7,000 × 36 | 252,000 ريال سعودي |
| 10,000 ريال | 10,000 × 36 | 360,000 ريال سعودي |
| 15,000 ريال | 15,000 × 36 | 540,000 ريال سعودي |
| 20,000 ريال | 20,000 × 36 | 720,000 ريال سعودي |
تنبيه مالي مهم: الجدول أعلاه يوضح القيمة النظرية البحتة لمفهوم الضرب في 36. الواقع المالي والعملي يخصم من هذا المبلغ الإجمالي تكلفة الأجل (معدل النسبة السنوي APR)، والرسوم الإدارية، وأي مديونيات سابقة، مما يجعل مبلغ التمويل الصافي المودع في الحساب متغيراً بحسب حالة العميل.
ما العوامل التي تحدد إمكانية الحصول على تمويل مرتفع؟
تتكامل مجموعة من العوامل المتنوعة لتحديد الحد الأقصى لمبلغ التمويل الذي يمكن للبنك أو شركة التمويل الموافقة عليه. وتتلخص هذه العوامل في الآتي:
1. قيمة الراتب وجهة العمل
ارتفاع صافي الراتب يمنح العميل هامش استقطاع أكبر، كما أن العمل في الجهات الحكومية أو الشركات الكبرى المعتمدة يرفع من تصنيف العميل الائتماني ويقلل مخاطر التمويل لدى البنك.
2. الالتزامات المالية الحالية
وجود قروض قائمة، أو أقساط سيارات، أو حدود ائتمانية على البطاقات يقلل تلقائياً من المساحة التمويلية المتاحة للعميل بموجب سقف الاستقطاع المسموح به.
3. السجل الائتماني والتقييم
يؤثر تاريخ السداد السابق المدون في تقرير شركة سمة على قرار لجنة الائتمان؛ حيث تدعم السجلات الخالية من التأخيرات العروض التمويلية المرتفعة.
4. مدة التمويل والعمر
المدد الأطول (مثل 60 شهراً) تساهم في توزيع القسط وتقليله، بشرط ألا يتجاوز سن العميل الحد الأقصى التقاعدي المحدد نظاماً عند آخر قسط.
هل يمكن الحصول على 36 راتب مع وجود قرض قائم؟
تختلف القدرة على أخذ تمويل مرتفع في حال وجود التزامات سابقة بحسب حجم الاستقطاع المتبقي. إذا كان القسط الشهري للقرض القائم يستغرق الحد الأقصى المسموح به من الراتب (مثلاً 33%)، فلن تتمكن جهة التمويل من إجابة الطلب بتمويل إضافي إلا عبر خيارات هيكلية محددة:
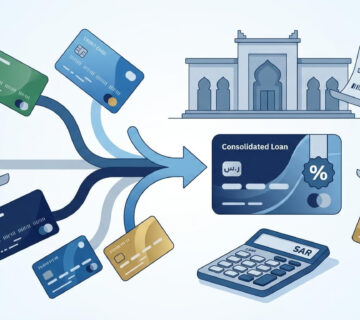
- السداد المبكر وإعادة التمويل: إغلاق التمويل القديم من خلال سيولة سداد خاصة أو تمويل جديد، لتفريغ هامش الراتب واحتساب التمويل على إجمالي الدخل.
- شراء المديونية: قيام جهة تمويلية جديدة بنقل الالتزام القائم إليها وتسديده للبنك القديم، ثم تقديم تمويل إضافي للعميل بناءً على الفرق المتاح.
- التمويل الإضافي (الهمش المتبقي): إذا كان القرض القديم يستقطع نسبة صغيرة (مثل 10% من الراتب)، فيمكن للعميل الحصول على تمويل إضافي يستغل النسبة المتبقية المتاحة نظاماً.
في الحالات التي يتساءل فيها القارئ عن معالجة التزاماته القديمة للحصول على سيولة جديدة، يمكنك التعرف تفصيلياً على خطوات تسديد قروض واستخراج قرض جديد المعتمدة في السوق. كما أن بعض البنوك تقدم عروض تمويل مضاعفة بضوابط خاصة، مثلما نرى في الآلية الموضحة ضمن سداد قروض الراجحي واستخراج التمويل.
هل يؤثر السجل الائتماني في الحصول على تمويل 36 راتب؟
تلعب جودة السجل الائتماني دوراً جوهرياً في تقييم المخاطر من قبل البنوك والشركات. عند تقديم طلب للحصول على مبالغ تمويلية مرتفعة، يتم طلب التقرير الائتماني الصادر عن الشركة السعودية للمعلومات الائتمانية (سمة) للتحقق من النقاط التالية:
- مدى الانتظام في السداد: يوضح التقرير ما إذا كان العميل يلتزم بسداد أقساطه في التواريخ المستحقة دون تأخير.
- وجود تعثرات سابقة أو قائمة: تؤدي المديونيات غير المسددة أو المتأخرة إلى خفض التقييم الائتماني، مما قد يتسبب في رفض الطلب أو تقليل حجم التمويل الممنوح.
- تحديث حالة السداد: تسوية التعثرات وتحديث حالة الملف المالي في سمة يساعد على تعزيز التقييم التدريجي للعميل، دون أن يعني ذلك بالضرورة الموافقة التلقائية الفورية على أعلى سقف تمويلي.
ولمعرفة التفاصيل التنفيذية لتحديث السجلات الائتمانية وتسوية التعثرات البنكية، يمكنك الاطلاع على تسديد متعثرات سمة واستخراج قرض جديد.
هل يستطيع موظف القطاع الخاص الحصول على تمويل 36 راتب؟
يحق لموظفي القطاع الخاص التقدم لطلب المنتجات التمويلية المرتفعة، إلا أن السياسات الائتمانية تجاه القطاع الخاص تكون أكثر دقة مقارنة بالقطاع الحكومي. تتحدد أهلية الموظف في هذا القطاع بناءً على المعايير التالية:
- اعتماد الشركة لدى جهة التمويل: هل الشركة التي يعمل بها العميل مدرجة ضمن الشركات المعتمدة لدى البنك؟
- مدة الخدمة المستمرة: تشترط معظم الجهات قضاء فترة خدمة لا تقل عن 3 إلى 6 أشهر في نفس جهة العمل.
- الحد الأدنى للراتب: تضع بعض الجهات حداً أدنى أطول لرواتب القطاع الخاص لمنح مبالغ تمويلية بمضاعفات عالية.
- تحويل الراتب عبر نظام سريع: اشتراط تحويل الراتب رسمياً إلى الحساب البنكي.
يمكن للموظفين العاملين في الشركات والمؤسسات الاطلاع على التفاصيل المخصصة عبر الدليل الخاص بـ تسديد قروض قطاع خاص.
هل 36 راتب متاح للعسكريين والمتقاعدين؟
تتمتع فئتا العسكريين والمتقاعدين بمنتجات تمويلية مصممة لتناسب طبيعة أجورهم وظروف عملهم. ومع ذلك، فإن احتساب حجم التمويل يخضع لشروط خاصة لكل فئة:
- العسكريون: يتم احتساب التمويل بناءً على صافي الراتب الأساسي والبدلات الثابتة فقط، مع مراعاة العمر الرتبي وتاريخ الاستحقاق التقاعدي الذي يحدد مدة السداد المتاحة.
- المتقاعدون: تنخفض نسبة الاستقطاع المسموح بها نظاماً في بعض الحالات لتكون 25% من الراتب التقاعدي في التمويل الشخصي، وتختلف نسبة التمويل المتاحة حسب السن عند نهاية عقد التمويل.
هل مبلغ 36 راتب يعني أن القسط سيكون مرتفعاً؟
يرتبط حجم القسط الشهري ارتباطاً طردياً بثلاثة عوامل رئيسية: إجمالي مبلغ التمويل، وتكلفة الأجل (معدل الفائدة/الربح)، ومدة السداد.
إذا حصل العميل على مبلغ تمويل يعادل مضاعفات كبيرة من الراتب خلال مدة سداد قصيرة، فإن القسط الشهري سيكون مرتفعاً بكل تأكيد. أما إذا تم توزيع المبلغ على أقصى فترة سداد مسموحة (مثلاً 5 سنوات)، فإن القسط ينخفض ليصل إلى نسبة الاستقطاع القانونية (مثلاً 33.33%).
كما يجب التأكيد على أن المبالغ العالية الصافية قد لا تصل بالكامل كسيولة نقدية إذا كانت هناك مديونيات قائمة يتم خصمها لسداد القرض السابق، مما يعني أن العميل يتحمل التزام القسط الكامل بينما السيولة المستلمة فعلياً أقل من إجمالي عقد التمويل.
ما المستندات التي قد تطلبها جهة التمويل؟
تختلف القائمة الدقيقة للمستندات بحسب سياسة البنك أو الشركة المانحة، ولكن في الغالب قد تطلب الجهات التمويلية الأوراق التالية:
- نسخة من الهوية الوطنية أو الإقامة سارية المفعول.
- خطاب تعريف بالراتب حديث موضح به تفاصيل البدلات وتاريخ التعيين والمسمى الوظيفي.
- كشف حساب بنكي لآخر 3 أو 6 أشهر يوضح نزول الراتب.
- خطاب تثبيت الراتب أو موافقة على التحويل (بحسب اشتراطات الجهة الممولة).
- إقرار وتفويض بالاطلاع على التقرير الائتماني في سمة.
- خطاب إخلاء طرف أو حصر مديونية (في حال كانت هناك مديونيات قائمة يراد إغلاقها).
كيف أعرف إذا كنت مؤهلاً لتمويل مرتفع؟
لتحديد الوضع المالي بدقة واكتشاف الفرص التمويلية المتاحة دون الدخول في مديونيات غير مدروسة، يُنصح باتباع الخطوات العملية التالية:
- حساب صافي الدخل الشهري: حدد دقيقاً المبالغ التي تدخل حسابك شهرياً بعد الاستقطاعات الثابتة الرسمية.
- حصر جميع الالتزامات المالية: اجمع كافة الأقساط الشهرية الحالية بما فيها أقساط المنتجات الاستهلاكية، والمشتريات الآجلة، وتأمين السيارات.
- حساب هامش الاستقطاع المتاح: اخصم القسط الحالي من نسبة الـ 33.33% للتعرف على المساحة التمويلية المتبقية.
- مراجعة التقرير الائتماني: تأكد من عدم وجود تأخيرات مسجلة والتأكد من تحديث بيانات السداد لجميع الحسابات المقفلة.
- طلب حساب افتراضي رسمي: استخدام حاسبات التمويل الرسمية على مواقع البنوك المعتمدة، أو زيارة الفرع للحصول على عرض تمويلي رسمي ومكتوب يوضح معدل النسبة السنوي (APR) والجدول الزمني للأقساط.
أسئلة شائعة حول تمويل 36 راتب
36 راتب كم يساوي؟
يساوي حسابياً حاصل ضرب صافي الراتب الشهري في الرقم 36. مثال: إذا كان الراتب 10,000 ريال فإن القيمة الحسابية النظرية هي 360,000 ريال. لكن القيمة الفعلية الممنوحة تتوقف على الخصومات وهامش الأرباح واستقطاع الالتزامات.
هل تمويل 36 راتب مضمون؟
لا، لا يوجد تمويل مضمون بخصائص محددة للجميع. الموافقة وقيمة التمويل تخضعان لدراسة الأهلية والتقييم الائتماني وضوابط البنك المركزي السعودي لكل حالة على حدة.
هل أستطيع الحصول على 36 راتب مع وجود قرض قائم؟
يعتمد ذلك على المتبقي من نسبة الاستقطاع المسموح بها (33.33% عادة). وفي حال وصول الاستقطاع للحد الأقصى، يتم اللجوء لخيار سداد المديونية القائمة أو إعادة التمويل لتوفير مساحة جديدة للطلب.
هل موظف القطاع الخاص يحصل على 36 راتب؟
يمكن لموظف القطاع الخاص التقدم للحصول على مبالغ مرتفعة بشرط أن تكون الشركة معتمدة لدى الجهة الممولة، مع استيفاء شروط الراتب ومدة الخدمة ونسبة الاستقطاع المتاحة.
هل تؤثر التعثرات السابقة في القبول؟
نعم، تؤثر المديونيات المتعثرة والتأخيرات المسجلة في سمة على قرار التمويل. وتتطلب الموافقة إجراء تسوية للملف وتحديث حالة السداد في التقرير الائتماني أولاً.
هل يعاني العميل من ارتفاع القسط عند الحصول على 36 راتب؟
يتناسب القسط مع حجم الدين ومدة السداد. والتزام البنوك بسقف الاستقطاع المعتمد من ساما يهدف إلى حماية العميل من اقتطاع مبالغ تتجاوز قدرته المالية الشهرية.
ما الفرق بين 36 راتب ومبلغ التمويل الفعلي؟
36 راتب هو ضرب حسابي لعدد الأشهر في الراتب، أما التمويل الفعلي فهو السيولة النقدية المودعة بعد استقطاع تكلفة الأجل، والرسوم الإدارية، وسداد أي مديونيات سابقة إن وجدت.
كيف أعرف المبلغ التمويلي الدقيق المستحق لي؟
عن طريق التقدم بطلب استشارة مالية أو الحصول على عرض رسمي من البنك أو الجهة الممولة بناءً على كشف الحساب والتقرير الائتماني الفعلي.
إذا كنت ترغب في تنظيم التزاماتك المالية الحالية وإعادة ترتيب أقساطك لرفع الأهلية التمويلية بطرق شرعية ونظامية معتمدة، يمكنك التواصل مع مستشاري منصة سرعة السداد للحصول على توجيه مالي مخصص لملفك عبر الرقم: 0509696635.

لا يوجد تعليق