
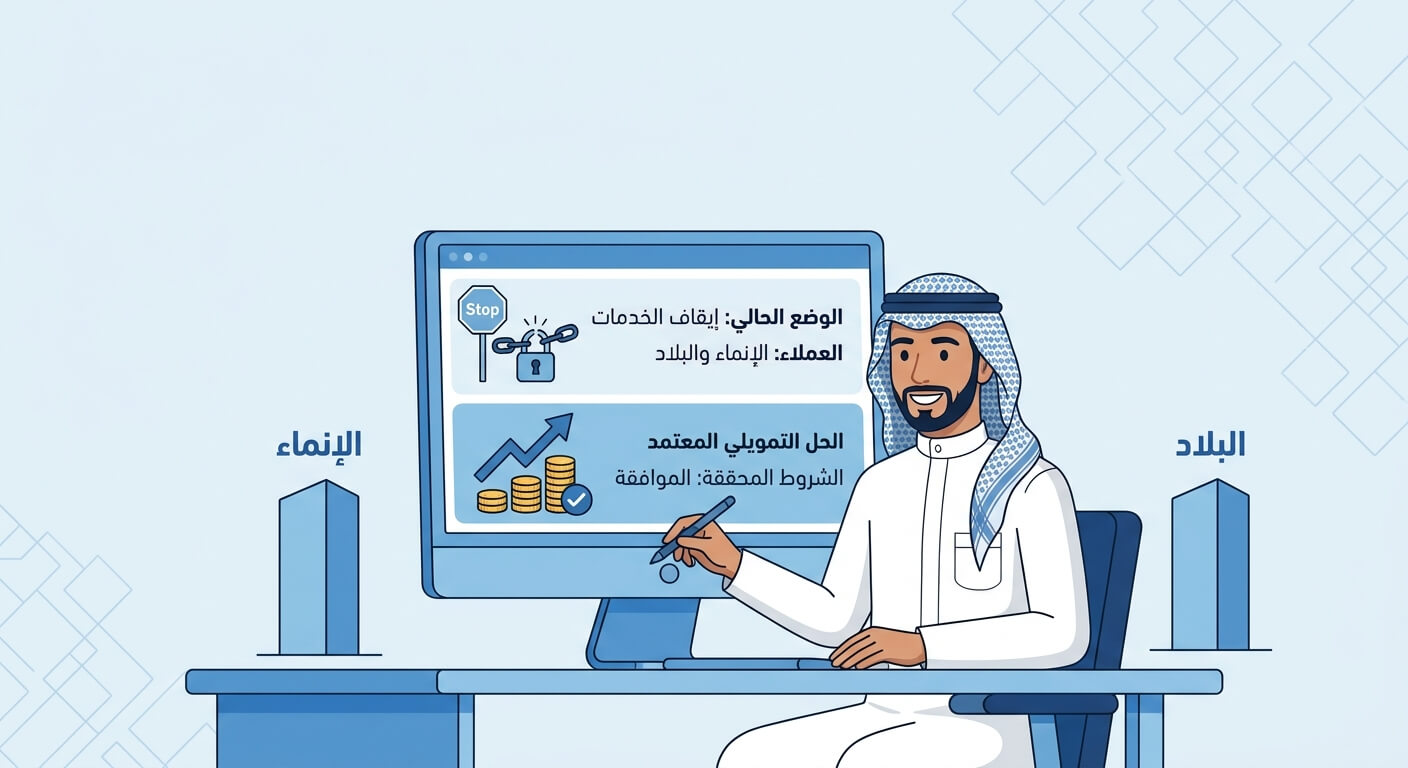
هل يمكن التمويل من الإنماء أو البلاد مع وجود إيقاف خدمات؟
إذا كنت عميلاً لدى مصرف الإنماء أو بنك البلاد ولديك إيقاف خدمات ساري، فالإجابة المختصرة: الأمر ممكن في بعض الحالات بعد معالجة سبب الإيقاف، لكنه ليس مضمونًا بمجرد التقديم. القرار النهائي يعتمد على سبب الإيقاف، سجلك الائتماني، ودخلك والتزاماتك، وليس على اسم البنك وحده.
بمعنى آخر: لا يوجد إجراء نظامي مختلف بين بنك وآخر لرفع إيقاف الخدمات، لأن الإيقاف يصدر عن محكمة التنفيذ وليس عن الجهة التمويلية نفسها. الفرق الحقيقي يكمن فقط في سياسة كل جهة عند تقييم طلبك بعد معالجة الإيقاف.
ما العلاقة بين إيقاف الخدمات وتقييم الإنماء أو البلاد لطلبك؟
هل إيقاف الخدمات يعني وجود تعثر في سمة؟
ليس بالضرورة. إيقاف الخدمات إجراء يصدر عادة من محكمة التنفيذ بعد صدور سند تنفيذي (مثل حكم قضائي أو شيك أو سند لأمر)، بينما التعثر الائتماني تصنيف يظهر في تقريرك الائتماني الصادر من الشركة السعودية للمعلومات الائتمانية (سمة) بناءً على بيانات ترفعها الجهات الدائنة. قد يجتمع الأمران لدى نفس الشخص، وقد يكون لديه أحدهما دون الآخر.
هل تختلف طريقة تعامل الإنماء عن البلاد مع هذه الحالة؟
كل جهة تمويلية، سواء الإنماء أو البلاد أو غيرهما، تضع معاييرها الداخلية الخاصة بتقييم الملفات التي بها تاريخ إيقاف خدمات، وهذه المعايير غير معلنة تفصيليًا للجمهور. لا يصح الافتراض أن أحد البنكين “أكثر تساهلاً” من الآخر بناءً على تجارب متفرقة أو إشاعات، لأن كل ملف يُقيَّم بشكل فردي.
إيقاف الخدمات والتعثر الائتماني مساران مختلفان، لكل منهما جهة إصدار ومعايير مستقلة، ومعالجة أحدهما لا تعني بالضرورة معالجة الآخر تلقائيًا.
هل يمكن أخذ تمويل من الإنماء أو البلاد مع وجود إيقاف قائم؟
متى قد يكون الحصول على التمويل ممكنًا؟
في بعض الحالات، قد تنظر الجهة التمويلية في الطلب رغم وجود إيقاف، خاصة إذا كان سببه بسيطًا أو محدود الأثر، وكانت بقية بيانات العميل (الدخل، الالتزامات، السجل الائتماني) مقبولة وفق معاييرها الداخلية. هذا يبقى تقديرًا خاصًا بكل جهة وليس قاعدة عامة.
متى يصبح الحصول على تمويل جديد أكثر صعوبة؟
تزداد الصعوبة عادة عندما يكون الإيقاف مرتبطًا بمنع صريح للتعامل المالي، أو عندما يقترن بوجود تعثرات ائتمانية أو التزامات متعددة غير مسددة. فكلما اتسع نطاق القيود المفروضة، قلّت مرونة الجهات التمويلية في قبول الطلب.
ما العوامل التي ينظر إليها الإنماء أو البلاد عند التقييم؟
تختلف معايير التقييم من جهة إلى أخرى، لكنها غالبًا تجمع بين عدة عوامل معًا وليس عاملًا واحدًا فقط، وهو ما نوضحه بالتفصيل في القسم التالي. إذا كنت تريد معرفة الخيارات المتاحة بشكل عام لمن لديه إيقاف خدمات قائم بغض النظر عن البنك، يمكنك الاطلاع على هل إيقاف الخدمات يمنع التمويل؟
هل رفع إيقاف الخدمات يساعد في الحصول على تمويل من إحدى الجهتين؟
بعد معالجة سبب الإيقاف وسداد الالتزام أو التوصل إلى تسوية مع الجهة الدائنة، ترفع محكمة التنفيذ الإيقاف عبر منصة ناجز التابعة لوزارة العدل. هذه خطوة مهمة تعيد للعميل قدرته على التعامل المالي بشكل عام، لكنها وحدها لا تعني ضمان الموافقة على تمويل جديد من الإنماء أو البلاد أو أي جهة أخرى.
فبعد رفع الإيقاف، تبقى الجهة التمويلية بحاجة لمراجعة السجل الائتماني، والدخل، والالتزامات القائمة، والقدرة الفعلية على السداد وفق الضوابط المعتمدة من البنك المركزي السعودي (ساما)، قبل اتخاذ قرارها. رفع الإيقاف يفتح الباب للتقديم، لكنه لا يغلق ملف التقييم.
ما الشروط التي تؤثر في قبول الطلب بعد إيقاف الخدمات؟
لا يوجد معيار واحد ثابت يحكم قرار الإنماء أو البلاد أو غيرهما، لكن هذه العوامل غالبًا ما تكون حاضرة في أي تقييم:
- الدخل الشهري ومدى ثباته.
- جهة العمل ونوع القطاع (حكومي، عسكري، خاص).
- الالتزامات الشهرية القائمة على العميل.
- السجل الائتماني لدى سمة.
- وجود تعثرات سابقة أو حالية.
- قيمة المديونية المرتبطة بالإيقاف إن وجدت.
- انتظام السداد في الالتزامات الأخرى.
- نسبة الاستقطاع والقدرة المتبقية على السداد.
- السياسة الداخلية للإنماء أو البلاد، والتي تختلف بينهما ولا تُعلن تفصيليًا.
وتنظر الجهة التمويلية إلى هذه العوامل مجتمعة، ولا يصح افتراض أن استيفاء عامل واحد فقط كافٍ لضمان الموافقة من أي من الجهتين.
ماذا أفعل إذا كنت أحتاج تمويلًا من الإنماء أو البلاد وعليّ إيقاف خدمات؟
إذا كنت في هذا الموقف، الخطوات التالية تساعدك على التعامل معه بطريقة منظمة بدل التقديم العشوائي:
- تعرّف على سبب إيقاف الخدمات بدقة، سواء عبر منصة ناجز أو استفسار مباشر لدى الجهة الدائنة.
- اعرف قيمة الالتزام أو المطالبة المرتبطة بالإيقاف بشكل واضح.
- تحقق من حالة سجلك الائتماني لدى سمة لمعرفة الصورة الكاملة قبل التقديم على أي من البنكين.
- اعمل على معالجة المديونية، سواء بالسداد الكامل أو التوصل إلى تسوية مناسبة مع الدائن.
- تأكد من تحديث حالتك رسميًا بعد السداد أو التسوية، ومن رفع الإيقاف فعليًا عبر ناجز.
- قدّم على جهة تمويلية واحدة في كل مرة بدل التقديم على عدة جهات في وقت واحد، لأن كثرة الاستعلامات قد تؤثر على تقييمك الائتماني.
يمكنك الاطلاع على فك إيقاف الخدمات بسبب القروض لمعرفة تفاصيل هذه الخطوة بشكل عملي أكثر.
ماذا لو كان لديك تعثر في سمة إلى جانب الإيقاف؟
وجود تعثر ائتماني مسجل بجانب إيقاف الخدمات يجعل الموقف أكثر تعقيدًا، لأن الجهة التمويلية حينها تراجع مسارين منفصلين معًا: الحالة النظامية (الإيقاف) والسجل الائتماني (التعثر). معالجة أحدهما لا تُغني عن معالجة الآخر بالنسبة للإنماء أو البلاد أو أي جهة أخرى. إذا كانت هذه حالتك، ننصحك بمراجعة دليل تسديد تعثرات سمة أولًا لفهم مسار التحديث الائتماني بشكل منفصل عن إجراء ناجز.
الفرق بين التمويل مع الإيقاف والتمويل بعد رفعه من الإنماء أو البلاد
| الحالة | وضع إيقاف الخدمات | السجل الائتماني | فرصة الحصول على تمويل | الخطوة المناسبة |
|---|---|---|---|---|
| تمويل مع إيقاف قائم | ساري | قد يكون سليمًا أو متأثرًا | منخفضة إلى متوسطة، حسب الجهة والسبب | معرفة سبب الإيقاف قبل أي تقديم |
| بعد رفع الإيقاف مباشرة | مرفوع حديثًا | قيد التحديث غالبًا | متوسطة، تعتمد على باقي العوامل | التأكد من تحديث السجل قبل التقديم |
| بعد التحديث الكامل | لا يوجد | محدّث ويعكس الوضع الحالي | تعتمد على الدخل والالتزامات والجدارة الائتمانية | مقارنة التمويل بين الإنماء والبلاد وغيرهما |
أسئلة شائعة عن تمويل الإنماء والبلاد مع إيقاف الخدمات
هل يقبل الإنماء أو البلاد طلب تمويل أثناء وجود إيقاف خدمات ساري؟
عادة ما تشترط الجهات التمويلية معالجة الإيقاف أولًا قبل النظر في أي طلب جديد، وإن كانت التفاصيل الدقيقة تختلف حسب سياسة كل جهة وظروف كل حالة.
هل يختلف الإنماء عن البلاد في التعامل مع هذه الحالات؟
لا توجد معلومة رسمية معلنة تفيد بأن أحد البنكين أكثر تساهلاً من الآخر. كل ملف يُقيَّم بشكل فردي بناءً على دخل العميل والتزاماته وسجله الائتماني.
هل رفع الإيقاف يعني موافقة مباشرة على التمويل؟
لا، رفع الإيقاف يزيل عائقًا نظاميًا فقط، لكن الموافقة على أي تمويل تبقى خاضعة لتقييم الجهة التمويلية لبقية بياناتك.
هل التعثر في سمة يمنع التمويل من الإنماء أو البلاد؟
التعثر يقلل من فرص القبول ويؤثر على شروط أي تمويل محتمل، لكنه لا يعني الرفض التلقائي في كل الحالات.
كم يستغرق تحديث السجل الائتماني بعد السداد؟
يعتمد ذلك على سرعة قيام الجهة الدائنة برفع التحديث إلى سمة، وقد يختلف من جهة لأخرى، لذا تابع مباشرة مع الجهة الدائنة بعد السداد للاطمئنان على موعد التحديث.
الخلاصة
إيقاف الخدمات ليس وحده العامل الذي يحدد أهليتك للحصول على تمويل من الإنماء أو البلاد أو أي جهة أخرى. من المهم التفريق بين إيقاف الخدمات، والتعثر الائتماني، والسجل الائتماني العام، فكل منها مسار مستقل له معاييره الخاصة.
معالجة سبب الإيقاف ورفعه عبر ناجز خطوة ضرورية، لكنها لا تضمن الموافقة على تمويل جديد. القرار النهائي يبقى بيد الجهة التمويلية بعد تقييم دخلك والتزاماتك وسجلك الائتماني وقدرتك الفعلية على السداد.
لهذا، قبل التقديم على الإنماء أو البلاد أو أي جهة أخرى، قيّم وضعك المالي الكامل أولًا، واعرف أين تقف فعليًا من حيث الالتزامات والسجل الائتماني، بدل التقديم بشكل عشوائي على عدة جهات في آنٍ واحد.
إذا كنت بحاجة لفهم وضعك المالي بدقة قبل التقديم على الإنماء أو البلاد، فريق سرعة السداد يمكنه مساعدتك في مراجعة حالتك والتزاماتك، دون أي وعود أو ضمانات بنتيجة محددة.

لا يوجد تعليق