
تُعتبر عملية سداد قروض الراجحي من أهم القرارات المالية التي تشغل بال عملاء المصرف في المملكة العربية السعودية، سواء كانوا يرغبون في التخلص النهائي من الالتزامات الشهرية، أو يسعون لتخفيض نسبة الاستقطاع من الراتب، أو التخطيط للحصول على تمويل جديد بشروط وهامش ربح أفضل. إن الفهم الدقيق لآليات السداد المبكر والتسويات المالية يجنب العميل الوقوع في الوقوع في التعثر أو دفع تكاليف وأرباح غير مستحقة.
في هذا الدليل المفصّل والمستفيض من منصة سرعة السداد، نغطي كافة الجوانب المتعلقة بإدارة وتمويلات مصرف الراجحي، والضوابط التنظيمية المعتمدة من قبل البنك المركزي السعودي (ساما)، وكيفية حماية سجلك الائتماني بشكل كامل.
💡 القواعد الذهبية لسداد القروض المبكر في مصرف الراجحي:
- إسقاط الأرباح المستقبلية: عند إجراء السداد المبكر الشامل، يتم إسقاط أرباح الأشهر المتبقية من مدة التمويل بالكامل بموجب لوائح البنك المركزي.
- تعويض المصرف المشروعة: يحق لمصرف الراجحي احتساب كُلفة الأجل (الأرباح) للأشهر الثلاثة التالية لتاريخ طلب السداد كحد أقصى، أو تعويض عن كُلفة إعادة الاستثمار.
- التعامل مع الرسوم الإدارية: لا يسترد العميل الرسوم الإدارية التي تم دفعها عند بداية عقد التمويل، كونها رسوماً تغطي التكاليف التشغيلية الفعلية.
- إخلاء الطرف والتحديث: يلتزم المصرف بإصدار إشعار إخلاء الطرف وتحديث بيانات العميل لدى الشركة السعودية للمعلومات الائتمانية (سمة) خلال مدة لا تتجاوز 7 أيام عمل.
الخيارات المتاحة لسداد وإعادة هيكلة تمويل الراجحي
يتيح مصرف الراجحي حلولاً متعددة تناسب الظروف المالية المختلفة لكل عميل، وتتمثل في الآتي:
1. السداد المبكر الكلي (Full Early Settlement)
هو دفع أصل المبلغ المتبقي من المديونية دفعة واحدة. هذا الخيار هو الأنسب لمن يتوفر لديه سيولة مالية طارئة (مثل مكافأة نهاية الخدمة أو بيع أصل) ويرغب في إنهاء الالتزام كلياً وتوفير تكلفة الفوائد والأرباح المتبقية.
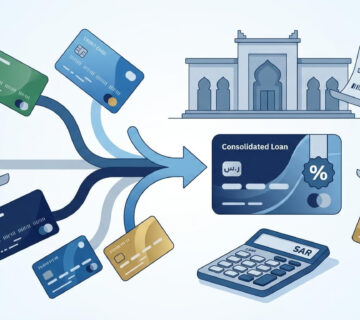
2. سداد التمويل القائم واستخراج تمويل جديد
يُعرف أيضاً بـ “إعادة التمويل”؛ حيث يتم إغلاق التمويل القديم عبر القيمة المالية للتمويل الجديد، والاستفادة من فارق المبلغ لزيادة السيولة الشخصية، أو لتطبيق نسبة فائدة أقل في حال انخفاض الأسعار الائتمانية.
3. إعادة الجدولة (Loan Restructuring)
حل مخصص لمن تعرض لتغيرات في الدخل الشهري (مثل تقاعد العميل أو انخفاض الراتب)؛ حيث يقلل البنك القسط الشهري عبر زيادة فترة السداد، مع مراعاة ألا تتجاوز نسبة الاستقطاع الحدود النظامية.
يمكنك الاطلاع على كافة الضوابط والشروط بالتفصيل عبر قراءة مقالنا المخصص حول شروط سداد القائم واستخراج تمويل جديد.
خطوات سداد تمويل الراجحي عبر التطبيق والمصرفية الرقمية
لتنفيذ السداد المبكر إلكترونياً دون الحاجة لزيارة فروع مصرف الراجحي، يُرجى اتباع الخطوات التالية بدقة:
- قم بتسجيل الدخول إلى تطبيق “مباشر الراجحي” باستخدام بياناتك المعتمدة.
- انتقل إلى القائمة الرئيسية واختر قسم “التمويل” من واجهة الحسابات.
- حدد عقد التمويل الذي ترغب في سداده (تمويل شخصي، سيارات، أو عقاري).
- اضغط على خيار “تفاصيل التمويل” ثم اختر “السداد المبكر”.
- سيظهر لك النظام آلياً تفاصيل أصل الدين المتبقي، الأرباح التي تم الخصم منها، والمبلغ النهائي المطلوبة توفيره.
- تأكد من وجود القيمة المالية الكاملة في حسابك الجاري ثم اضغط على “تأكيد السداد”.
- بعد إتمام العملية، قم برفع طلب إصدار “شهادة إخلاء طرف” رقمية للحفاظ على حقوقك المالية.
مقارنة تفصيلية بين خيارات إدارة مديونية الراجحي
| المعيار | السداد المبكر الكلي | إعادة التمويل (تمويل جديد) | إعادة الجدولة |
|---|---|---|---|
| الهدف الرئيسي | إنهاء الالتزام كلياً وتوفير الأرباح. | الحصول على سيولة مالية إضافية. | تخفيض القسط لتناسب مع الراتب الحالي. |
| مدى توفر السيولة | تتطلب توفر كامل أصل الدين لدى العميل. | يغطي التمويل الجديد المديونية ويوفر فائضاً. | لا توفر سيولة جديدة بل تمتد فترة السداد. |
| تأثير الأرباح والفوائد | توفير كبير بإسقاط أرباح السنوات القادمة. | تطبيق هامش ربح جديد وفق أسعار اليوم. | قد تزيد الأرباح الإجمالية بسبب تمديد المدة. |
| الوضع في سمة | إغلاق الحساب ورفع الدرجة الائتمانية. | تحديث الحساب القديم ومتابعة عقد جديد. | تعديل الجدول الائتماني دون تأثير سلبي. |
في حال كنت تمتلك حسابات ومتأخرات في بنوك أخرى مثل البنك الأهلي وترغب بتسويتها بالتوازي، يمكنك قراءة الشرح الشامل في مقالنا تسديد قروض وتسهيلات البنك الأهلي.
كيف تحمي نفسك من التعثر الائتماني والإجراءات القانونية؟
التأخر في سداد أقساط الراجحي يُدخل العميل في مراحل تدريجية تبدأ بالتنبيهات وتصل إلى الملاحقة التنفيذية. لحماية موقفك المالي اتخذ الخطوات الوقائية التالية:
- المبادرة بالتواصل مع المصرف: فور ظهور أي أزمة مالية أو احتمال تأخر القسط، توجه للبنك لتعديل خطة السداد قبل تصنيف الحساب كـ “حساب متعثر”.
- متابعة تقرير سمة الائتماني: قم بمراجعة تقريرك دورياً لمعالجة الملاحظات، ويمكنك الاطلاع على الطرق الصحيحة عبر دليل تسديد تعثرات سمة.
- تجنب الاقتراض غير المدروس: عدم الاعتماد على البطاقات الائتمانية أو القروض القصيرة الأجل لسداد التزامات القروض طويلة الأجل.
- معالجة القضايا المرفوعة: في حال صدور قرار من محكمة التنفيذ، ينبغي التحرك سريعاً لتسوية المديونية واستخدام آلية فك إيقاف الخدمات المرتبط بالقروض لتفادي تجميد الحسابات.
أسئلة شائعة وتفصيلية حول سداد قروض الراجحي
1. كيف يتم حساب خصم السداد المبكر للقرض في الراجحي؟
يتم حساب المبلغ عبر جمع “أصل التمويل المتبقي” + “أرباح 3 أشهر قادمة (كحد أقصى للتعويض)”، واستبعاد كافة أرباح السنوات والمراحل المتبقية من العقد الأصلي.
2. ما هي المدة المستغرقة لاستخراج إخلاء الطرف بعد سداد القرض؟
يُصدر المصرف إشعار إخلاء الطرف إلكترونياً خلال 3 إلى 7 أيام عمل من تاريخ إغلاق المديونية بالكامل وتأكيد السداد في النظام.
3. هل يمكن سداد جزء من القرض فقط (سداد جزئي مبكر)؟
نعم، يتيح مصرف الراجحي السداد الجزئي، حيث يُسدد العميل مبلغاً مقطوعاً يُقتطع من أصل الدين، ويتم بناءً عليه إما تخفيض قيمة القسط الشهري مع بقاء المدة، أو تقليل مدة التمويل مع بقاء القسط.
4. ماذا يحدث لو رفض البنك إعطائي إخلاء طرف بعد السداد؟
يحق للعميل تقديم شكوى رسمية عبر بوابة “ساما تهتم” التابعة للبنك المركزي السعودي، مع إرفاق إثبات خصم كامل مبلغ السداد المبكر.
5. هل تؤثر الجدولة والسداد المبكر على نسبة القبول لتمويل عقاري مستقبلي؟
السداد المبكر يرفع درجتك الائتمانية ويفتح المجال لتمويل عقاري فوراً. أما إعادة الجدولة فلا تؤثر سلباً طالما يتم الالتزام بالمواعيد الجديدة دون تأخير.
هل تحتاج إلى استشارة مالية مخصصة؟ يساعدك فريق سرعة السداد في دراسة ملفك الائتماني وتنظيم عملية سداد قروض الراجحي واستخراج التمويل الجديد بأساليب شرعية وموثوقة 100%. تواصل مع خبراء التمويل مباشرة على الرقم: 0509696635.

[…] البنك الأول: اطلّع على خطوات تسديد قروض الراجحي وتعثراته للتعرف على حلول هذا البنك […]
[…] لدى مصرف معين، يمكنك التعرف على آليات العمل الخاصة بـ سداد قروض الراجحي، أو الاستفادة من خيارات تسديد قروض وتسهيلات البنك […]
[…] مصرفية محددة، يمكنك مراجعة تفاصيل التمويل الخاصة بـ سداد قروض الراجحي أو الاطلاع على خدمات تسديد قروض وتسهيلات البنك […]