
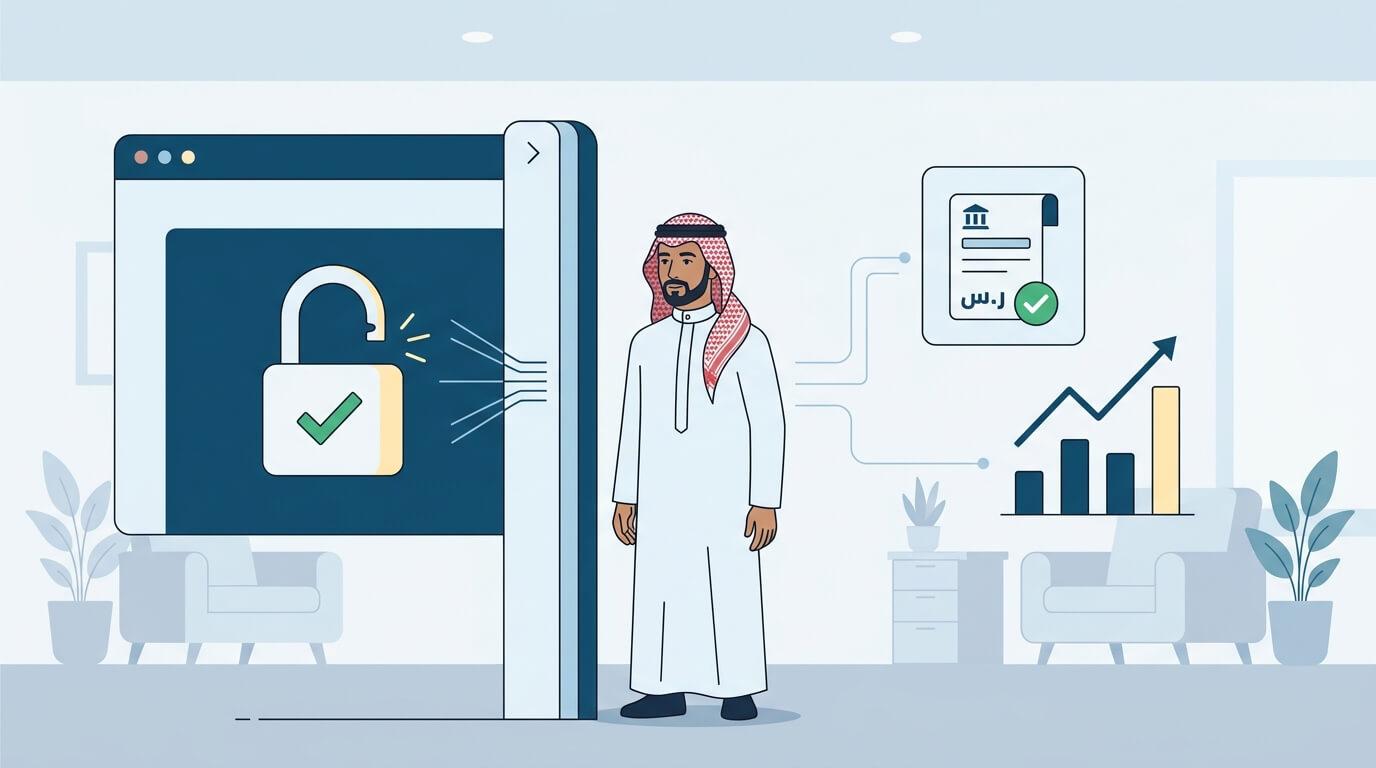
يبحث كثير من العملاء في المملكة العربية السعودية عن حلول لـ التمويل مع وجود إيقاف خدمات من مصرف الراجحي أو البنك الأهلي أو غيرهما من البنوك، خصوصاً أن إيقاف الخدمات الناجم عن قرارات تنفيذيّة يُعد من أبرز العوائق التي تمنع الموافقة البنكية المباشرة على أي طلب تمويلي جديد.
في هذا المقال الشامل المقدم من منصة سرعة السداد، نوضح لك بالتفصيل والأنظمة المعتمدة كيف يمكن معالجة الشق المالي والإجرائي لفك إيقاف الخدمات، والشروط الحقيقية للوصول إلى مرحلة التأهل لطلب التمويل من جديد بأسلوب شرعي ونظامي.
تنبيه نظامي جوهري قبل البداية: وفق الأنظمة واللوائح الصادرة عن البنك المركزي السعودي (SAMA) ووزارة العدل، لا توجد جهة تمويلية مرخصة تمنح قروضاً جديدة لعميل لديه أمر تنفيذ أو إيقاف خدمات نشط. الطريق الوحيد المعتمد هو معالجة سبب الإيقاف وسداده أولاً لتحديث سجل العميل الائتماني، ومن ثم التقديم على التمويل.
فهم إيقاف الخدمات والعلاقة بالتقييم البنكي
إيقاف الخدمات هو إجراء قضائي يفرض على العميل نتيجة وجود مطالبات مالية صدَرت بها أحكام تنفيذيّة. وبناءً على ذلك، يتم تقييد المعاملات البنكية أو منع إصدار بعض المستندات حتى تسوية الحقوق لأصحابها.
عند التقديم على طلب تمويل شخصي أو عقاري لدى البنوك، يتم الاستعلام الفوري عبر الشركة السعودية للمعلومات الائتمانية (سمة) والأنظمة المعتمدة. وجود أمر تنفيذ قائم يخفض المؤشر الائتماني فوراً للحد الذي يرفض معه النظام الآلي للبنك منح أية سيولة تمويلية إضافية لارتفاع نسبة المخاطرة.
احذر من الإعلانات المضللة: أي ادعاء يَعِدك بالحصول على “تمويل فوري مع وجود إيقاف خدمات بدون سداد” أو “فك إيقاف خدمات خلال ساعات دون دفع المستحقات” هو إما إجراء غير نظامي أو احتيال مالي يستوجب الحذر.
مقارنة آليات معالجة التعثرات بين البنوك الرئيسية
تختلف القنوات والحلول المتاحة لتسوية المطالبات البنكية بحسب الجهة المسببة لإيقاف الخدمات. يوضح الجدول التالي أبرز المسارات النظامية المعتمدة لكل بنك:
| البنك أو الجهة | طبيعة الإجراء التنفيذي | مسار التسوية الموصى به |
|---|---|---|
| مصرف الراجحي | مطالبات سداد القروض أو بطاقات الإتمان المتعثرة عبر محكمة التنفيذ. | سداد كامل أمر التنفيذ عبر فاتورة سداد، أو إبرام اتفاقية إعادة جدولة رسمية لإلغاء طلب التنفيذ. |
| البنك الأهلي السعودي | صدور أوامر تنفيذ بعد تجاوز المهل القانونية للتعثر. | مراجعة إدارة التسويات، سداد المستحقات بالكامل، وتحديث التقرير في سمة لاستخراج إخلاء الطرف. |
| بقية البنوك (الرياض، الإنماء، الأول) | إدراج المتعثرات واستصدار أحكام تنفيذ بحسب العقد. | تصفية المطالبة المالية عبر ناجز، واختيار برنامج توحيد الالتزامات بعد تحسن المؤشر. |
إذا كنت تبحث عن تفاصيل أكثر تخص بنكاً بعينه، يمكنك مراجعة مقالنا حول تسديد قروض وتسهيلات الراجحي بالإضافة إلى دليل تسوية قروض البنك الأهلي السعودي.
خطة العمل: كيف تصل إلى مرحلة التمويل الجديد؟
للانتقال من مرحلة إيقاف الخدمات إلى التأهل الرسمي للحصول على تمويل شخصي جديد، يُنصح بتطبيق الخطة الإجرائية التالية مرتبة حسب الأولوية:
- فحص بوابة ناجز والتقرير الائتماني: استخراج تقرير “سمة” والاطلاع على أرقام أوامر التنفيذ لمعرفة المبالغ المطلوبة بدقة.
- اختيار الخيار المالي المناسب بالسداد: سداد المبلغ كاملاً عبر نظام سداد المربوط بمحكمة التنفيذ، أو الاتفاق على خيار إعادة الجدولة مع الجهة المسببة.
- تأكيد فك الإيقاف آلياً: متابعة إغلاق طلب التنفيذ من قبل قاضي التنفيذ ليتم رفع الحظر والقيود عن الخدمات البنكية.
- تحديث السجل الائتماني: التأكد من قيام البنك بتحديث حالة المديونية في نظام سمة إلى (تم السداد / حساب مغلق).
- التقديم المباشر للتمويل الجديد: تقييم نسبة الاستقطاع المتاحة من راتبك والتقديم على البنك المناسب للحصول على أفضل هامش ربح.
للمزيد حول الآلية الإجرائية المفصلة لرفع القيود التنفيذية، يمكنك إشراك معلوماتك بالاطلاع على آلية فك إيقاف الخدمات المرتبط بالقروض.
لماذا يستعين العملاء بـ “سرعة السداد” لمعالجة إيقاف الخدمات؟
معالجة المتأخرات المشتملة على إيقاف خدمات تتطلب خطوات متسلسلة وخبرة بكيفية التواصل والتسوية المعتمدة مع الجهات المصرفية. تمتاز خدمات منصة سرعة السداد بالتالي:
- تخصص واحترافية: خبرة واسعة في دراسة ملفات المعاملات التنفيذية المتعلقة بالراجحي والأهلي وكافة البنوك السعودية.
- حلول شرعية ومعتمدة: العمل ضمن أطر التمويل والتسويات المتوافقة مع الشريعة الإسلامية والأنظمة المحلية.
- متابعة إلكترونية متكاملة: الإرشاد خطوة بخطوة حتى تأكيد تحديث الحالة الائتمانية في سمة والأنظمة الحكومية.
- تغطية لكافة المناطق: نخدم جميع المواطنين والموظفين في مختلف مناطق المملكة العربية السعودية.
نصائح وإرشادات قبل التقديم على تمويل بعد فك الإيقاف
- تجنب كثرة الطلبات المرفوضة: لا تقدم طلبات تمويل متعددة والبلاغ لا يزال قائماً، لأن الرفض المتكرر يقلل درجتك الائتمانية.
- احتفظ بمستندات المخالصة: احرص دائماً على طلب وثيقة “إخلاء طرف” رسمية وموثقة من البنك الدائن بعد إتمام السداد.
- استكشف منتجات توحيد القروض: بعد السداد ورفع الإيقاف، تفحص إمكانية دمج التزاماتك لتخفيض الأقساط الشهرية. يمكن القراءة حول تفاصيل هذا الخيار من خلال دليل تسديد تعثرات سمة.
- تأكد من شروط استخراج التمويل القائم: يمكنك التخطيط المستقبلي لمعرفة شروط سداد القائم واستخراج تمويل جديد عند اكتمال جاهزيتك المالية.
الأسئلة الشائعة حول تمويل إيقاف الخدمات
هل أستطيع استخراج تمويل فور سداد إيقاف الخدمات؟
يتوقف ذلك على التحديث الفعلي للسجل الائتماني لدى سمة وسياسة البنك الممُول؛ بعض الممولين يشترطون مرور فترة زمنية محددة للتأكد من انتظام السلوك المالي، بينما يقبل آخرون الطلب بمجرد صدور إخلاء الطرف وتحديث النظام.
هل التمويل من الراجحي ممكن مع وجود إيقاف خدمات؟
يرفض النظام الآلي للمصرف الطلب تلقائياً طالما هناك أمر تنفيذ نشط. يجب تسوية الموقف ورفع الإيقاف رسمياً قبل تقديم الطلب.
ماذا أفعل إذا استمر الإيقاف رغماً عن إتمام السداد؟
في حال عدم التحديث خلال المدة المحددة، يمكنك تقديم طلب إنهاء إجراءات التنفيذ عبر منصة ناجز وإرفاق إيصال السداد لمخاطبة قاضي التنفيذ.
الخلاصة
عملية التعامل مع التمويل وإيقاف الخدمات هي مسار متكامل يتطلب خطة مالية واضحة بدءاً من تسوية الالتزامات القائمة وتوثيق السداد إلكترونياً، ووصولاً إلى التقديم الممنهج على المنتجات التمويلية المستحقة بناءً على دخل العميل الحالي.
لأي استفسارات تتعلق بتنظيم الملفات المالية والاستشارات الإجرائية لتسوية الإيقاف، يمكن لفريق سرعة السداد تقديم الدعم التوجيهي والنصائح التخصصية وفق الضوابط واللوائح النظامية المعمول بها.

[…] تحديدًا لمن لديه إيقاف خدمات قائم، يمكنك الاطلاع على تمويل حتى لو عليك إيقاف خدمات لمعرفة الخيارات المتاحة بحسب […]