
يُعد صدور أمر إيقاف الخدمات بسبب تعثر سداد التمويل البنكي أو البطاقات الائتمانية من أكبر التحديات المالية التي تقتضي التعامل السريع، حيث يترتب عليه حجز الحسابات البنكية وتقييد التعاملات الماليّة. وتأتي معرفة آلية فك إيقاف الخدمات المرتبط بالقروض كخطوة أساسية لاستعادة السيطرة على حياتك المالية وفق الضوابط المعتمدة من قبل البنك المركزي السعودي (ساما) ووزارة العدل.
في هذا الدليل التفصيلي المقدم من منصة سرعة السداد، نوضح المسار الإجرائي الكامل لمعالجة المتعثرات، كيفية إجراء التسوية القانونية مع الجهات التمويلية، وخطوات تقديم طلب رفع الإجراءات عبر المنصات الرسمية.
⚖️ الضوابط الحديثة لإيقاف الخدمات والتنفيذ في السعودية:
- عدم الإضرار بالخدمات الأساسية: لا يشمل إيقاف الخدمات العلاج، التعليم، العمل، أو العلاوات الأساسية.
- حماية الأجور: يُسمح للعميل الصرف والتصرف في نسبة 67% (ثلثي الراتب) كحد أدنى ولا يُحجز الحساب كاملاً إلا بقرارات خاصة.
- رفع الإيقاف الآلي: فور إتمام التسوية ورصد قيمة الفاتورة القضائية، يتم إلغاء طلب التنفيذ وفك الحظر آلياً عبر الربط الإلكتروني.
- تحديث السجل: يتوجب على البنك تحديث تقارير العميل الائتمانية لدى شركة “سمة” فور رفع إيقاف الخدمات.
خطوات سداد القروض وفك إيقاف الخدمات عبر منصة ناجز
لرفع الإجراءات التنفيذية الصادرة بحقك وتعديل موقفك القانوني والمالي، اتبع الخطوات التالية بالتفصيل:
- تسجيل الدخول إلى منصة ناجز (Najiz.sa) باستخدام النفاذ الوطني الموحد.
- الانتقال إلى قائمة “التنفيذ” واختيار “طلباتي” للوصول إلى طلب التنفيذ القائم.
- الاستعلام عن تفاصيل المديونية ورقم فاتورة سداد الخاصة بالمحكمة (فاتورة سداد 169).
- في حال توفر المبلغ، يتم السداد مباشرة عبر خدمة سداد باستخدام رقم الفاتورة الصادر من ناجز.
- في حال عدم توفر الكامل، قم بالتواصل مع إدارة التسويات بالبنك للاتفاق على “إعادة الجدولة” أو “التسوية الجزئية” وطلب مهلة سداد من القاضي.
- بعد السداد والتأكد من إغلاق الطلب، يتم رفع الحظر إلكترونياً وتحديث حالة الحسابات البنكية خلال 24 إلى 72 ساعة.
الاستراتيجيات المتاحة لمعالجة متعثرات القروض قبل وبعد الإيقاف
توجد عدة مسارات تمويلية ونظامية يمكن اتخاذها للتعامل مع المديونيات المتأخرة وتجنب صدور الأحكام القضائية:
1. التسوية والتنازل عن جزء من الأرباح
يقوم البنك بإعادة احتساب أصل الدين وخصم جزء من الأرباح المتراكمة مقابل دفع المبلغ المتبقي دفعة واحدة وإغلاق الملف القضائي.
2. إعادة جدولة المديونية تحت التنفيذ
اتفاق يقضي بتقسيم المبلغ المطلوب قضائياً على أقساط شهرية تناسب دخل العميل الحالي، شريطة موافقة البنك الدائن على توقيع الاتفاقية أمام القاضي.
3. السداد واستخراج تمويل جديد
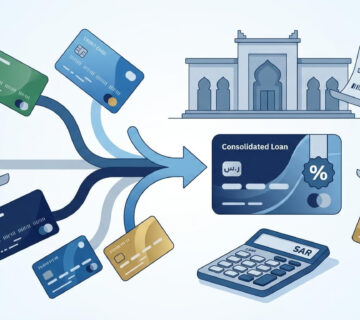
الاستعانة بخدمات تنظيم المديونيات لسداد القائم ورسم خطة للحصول على تمويل شخصي جديد بشرط استيفاء معايير القبول الائتماني.
تستطيع التعرف على الآليات الشاملة لإدارة القروض عبر المقال التوعوي حول أفضل الطرق لتسديد القروض والمتعثرات، أو متابعة الإجراءات الخاصة بكل بنك مثل سداد قروض الراجحي وتسديد قروض وتسهيلات البنك الأهلي.
مقارنة بين مراحل التعثر والإجراءات المتخذة
| المرحلة | حالة الدين | الإجراء المتخذ | آلية الحل والتسوية |
|---|---|---|---|
| التأخير المبكر (1 – 90 يوم) | أقساط متأخرة. | تنبيهات ورسائل وتسجيل في سمة. | دفع المتأخرات أو طلب إعادة جدولة. |
| التعثر الائتماني (+90 يوم) | حساب متعثر رسمياً. | إحالة الملف إلى الإدارة القانونية. | عمل تسوية مالية وإغلاق التمويل. |
| التنفيذ القضائي | قضية منظورة في ناجز. | إيقاف الخدمات والحسابات البنكية. | السداد عبر فاتورة 169 أو اتفاقية محكمة. |
بعد إنهاء القضايا وإصدار المخالصة، ينبغي متابعة تحديث بياناتك عبر الاطلاع على دليل تسديد تعثرات سمة للتحقق من رفع التقييم الائتماني، كما يمكنك مراجعة شروط سداد القائم واستخراج تمويل جديد لاستعادة أهليتك المالية.
أسئلة شائعة حول فك إيقاف الخدمات وتسوية القروض
1. كم يستغرق رفع إيقاف الخدمات بعد سداد المديونية؟
يتم رفع إيقاف الخدمات إلكترونياً وتلقائياً عبر الربط المباشر بين وزارة العدل والجهات الحكومية والبنكية خلال مدة تراوح من 24 إلى 72 ساعة عمل كحد أقصى من إتمام السداد.
2. هل يمكن سحب الراتب أثناء وجود إيقاف خدمات بسبب القرض؟
وفق التنظيمات الحديثة، يُتاح للعميل الوصول والتصرف في نسبة ثلثي الراتب (67%) عبر البطاقات البنكية أو الصراف الآلي، ولا يتم حجز كامل الراتب إلا في حالات استثنائية محددة نظاماً.
3. ماذا أفعل إذا تم السداد وما زالت الحسابات البنكية مجمدة؟
ينبغي الحصول على “شهادة تفاصيل القضية” أو “خطاب إنهاء الإجراءات” من منصة ناجز وتقديم طلب مباشر عبر الفرع أو خدمة العملاء في البنك لتحديث النظام البنكي.
4. هل يؤثر إيقاف الخدمات السابق على طلب تمويل جديد مستقبلاً؟
بمجرد سداد الدين وصدر قرار إنهاء القضية وإغلاق التمويل في سمة، يستعيد العميل أهليته الائتمانية ويمكنه تقديم طلب تمويل جديد فور تحسن تقييمه الرقمي.
هل تواجه صعوبة في تسوية قضايا إيقاف الخدمات؟ يتيح لك فريق سرعة السداد الاستشارة المتخصصة والمساعدة في تنظيم خطط تسديد القروض المتعثرة وإنهاء الإجراءات القضائية وفق الأطر المعتمدة. تواصل مباشرة مع مستشارينا على الرقم: 0509696635.

لا يوجد تعليق